Una enfermedad, la pérdida del empleo o una reparación urgente pueden alterar el presupuesto familiar. Contar con una reserva de dinero disponible ayuda a afrontar estos acontecimientos sin depender exclusivamente de préstamos ni de tarjetas de crédito.
Una avería en el vehículo, una reparación urgente en la vivienda o la pérdida inesperada del empleo pueden obligar a una familia a destinar recursos a sus gastos habituales. Cuando no hay dinero disponible para hacer frente a estas situaciones, las alternativas suelen reducirse a solicitar un préstamo, utilizar una tarjeta de crédito o posponer otros compromisos económicos.
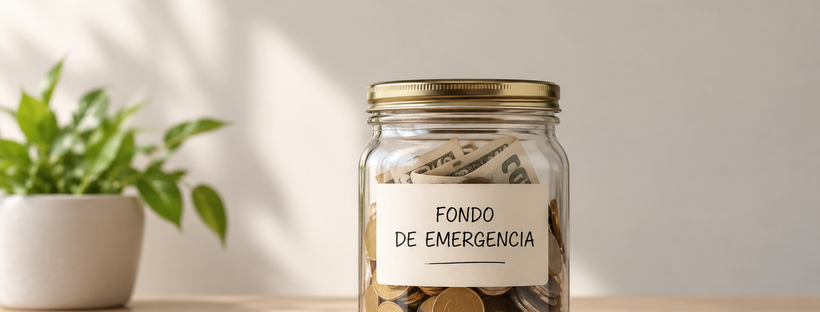
El fondo de emergencia es una reserva destinada a cubrir imprevistos que requieren una respuesta económica. Su función es proporcionar recursos cuando el presupuesto ordinario resulta insuficiente y evitar, en la medida de lo posible, que una dificultad temporal se convierta en una deuda prolongada.
Esta reserva cumple una función distinta de la del ahorro destinado a vacaciones, estudios, celebraciones o compras previstas. Aunque estos gastos no se produzcan todos los meses, es posible anticiparlos y distribuir su coste a lo largo del año. Una emergencia, en cambio, puede presentarse sin tiempo suficiente para reunir el dinero necesario.
Los especialistas en educación financiera suelen recomendar que el fondo de emergencia cubra entre tres y seis meses de gastos esenciales. La referencia incluye obligaciones como vivienda, alimentación, suministros, transporte indispensable, medicamentos y otros compromisos que deben mantenerse aun cuando disminuyan los ingresos.
La cantidad necesaria varía según las condiciones de cada hogar. Una persona con ingresos estables, responsabilidades económicas compartidas y pocos compromisos crediticios enfrenta circunstancias distintas de las de quien trabaja por cuenta propia, mantiene a otras personas o recibe ingresos variables.
Por ello, el primer paso consiste en calcular cuánto dinero se necesita mensualmente para cubrir los gastos indispensables. Si esas obligaciones ascienden a ₡400.000, una reserva equivalente a tres meses sería de ₡1.200.000 y una de seis meses alcanzaría ₡2.400.000. Estos montos son ejemplos de cálculo y no constituyen objetivos uniformes para todas las familias.
Reunir una cantidad de esa magnitud puede llevar tiempo, pero el objetivo inicial debe ajustarse a la capacidad real de ahorro, sin comprometer la alimentación, los servicios básicos ni otras necesidades del hogar. Una primera reserva de ₡100.000, ₡250.000 o ₡500.000 puede servir como etapa intermedia hacia una protección más amplia, según las posibilidades de cada persona.
La constancia permite avanzar gradualmente; por eso, separar una cantidad al recibir ingresos, establecer una transferencia periódica o destinar una parte de los recursos extraordinarios a la reserva son alternativas que pueden facilitar su construcción.
El dinero del fondo debe mantenerse separado del presupuesto diario y estar disponible para su uso cuando sea necesario. Si se invierte en un producto financiero, conviene conocer sus condiciones de retirada y comprobar que el acceso a los recursos sea compatible con la finalidad de atender una urgencia.
La disponibilidad es importante porque una emergencia no siempre permite esperar hasta el vencimiento de una inversión o hasta completar un trámite prolongado. El propósito principal de esta reserva es responder a una necesidad inmediata, no obtener el mayor rendimiento posible.
También resulta conveniente acordar qué situaciones justifican su uso. La pérdida de ingresos, un gasto médico inesperado o un daño que compromete la seguridad de la vivienda son ejemplos de circunstancias en las que puede resultar necesario recurrir al fondo.
Una compra en oferta, unas vacaciones o la sustitución de un dispositivo que todavía funciona requieren una valoración distinta. Aunque puedan suponer gastos importantes, generalmente es posible planificarlos sin recurrir a recursos destinados a contingencias.
En los hogares en los que varias personas comparten responsabilidades económicas, estas decisiones deben discutirse. Definir quién puede acceder a la reserva, cómo se utilizará y cómo se repondrá la ayuda para evitar desacuerdos cuando surja una necesidad urgente.
La distribución de las responsabilidades familiares también influye en la capacidad para crear un fondo. Las personas que asumen solas el sostenimiento económico del hogar o combinan un empleo remunerado con labores de cuidado pueden disponer de menos recursos para ahorrar. En esos casos, establecer objetivos progresivos permite adaptar la reserva a las condiciones existentes, sin convertir una recomendación financiera en una exigencia imposible de cumplir.
Después de utilizar el fondo para una emergencia, conviene revisar el presupuesto y establecer un plan para reponerlo. No es necesario recuperar de inmediato la totalidad del dinero: la reposición puede realizarse mediante aportaciones periódicas que no comprometan las obligaciones esenciales.
Utilizar la reserva ante una urgencia real no constituye un fracaso del ahorro. El fondo fue creado precisamente para responder a esas circunstancias. Su utilidad radica en disponer de recursos cuando el hogar más los necesita y en reducir la presión económica que puede prolongarse tras superado el imprevisto.